
Finanzierungsmöglichkeiten für Zahnersatz: Wichtige Punkte verständlich erklärt.
Die Finanzierung von Zahnersatz erfordert eine präzise Kostenbestimmung. Vor der Kreditaufnahme sollten Eigenanteile und mögliche Zuschüsse geklärt werden. Ob Ratenzahlung beim Zahnarzt oder Bankkredit günstiger ist, hängt von den spezifischen Konditionen ab.
- Einen klaren Finanzierungsbedarf ermitteln, bevor Kredite in Betracht gezogen werden.
- Ratenzahlungen beim Zahnarzt können günstiger sein, wenn sie zinsfrei angeboten werden.
- Flexibilität und Vergleich der Konditionen sind entscheidend für die Kreditwahl.
Wie lässt sich der Finanzierungsbedarf zuerst richtig bestimmen?
Bevor man sich über irgendeine Form von Kredit Gedanken macht, sollte zunächst glasklar feststehen, welcher Betrag tatsächlich selbst zu tragen ist. Beim Zahnersatz liefert dafür der Heil-und Kostenplan eine wichtige Grundlage. Er zeigt die geplanten Leistungen und voraussichtlichen Kosten. Für die Finanzierung relevant ist anschließend der Eigenanteil, der nach Zuschüssen oder Erstattungen übrigbleibt.
Bei anderen größeren Gesundheitsausgaben übernimmt diese Funktion beispielsweise ein Kostenvoranschlag oder eine Rechnung. Das kann etwa selbst zu tragende Kosten für Hörgeräte, Sehhilfen, bestimmte private Behandlungen oder andere medizinische Leistungen betreffen.
Erfahrungsgemäß ist folgende Reihenfolge am praxistauglichsten:
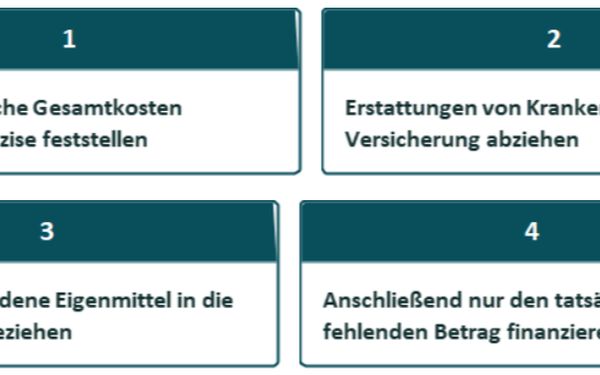
Ein unnötig hoher Kredit verursacht zusätzliche Finanzierungskosten. Gleichzeitig muss nicht zwangsläufig die komplette finanzielle Reserve eingesetzt werden, nur um einen Kredit zu vermeiden.
Wenn sich die Gesamtkosten nicht mit letzter Sicherheit vorausberechnen lassen, dann ist es sinnvoller, die Finanzierung mit einem deutlichen Puffer (> 15 %) abzuschließen und kostenlose Sondertilgungen zu vereinbaren. Diese Methode ist deutlich einfacher und günstiger, als eine zu knappe Finanzierung nachträglich zu erweitern.
Was ist günstiger: Ratenzahlung beim Anbieter oder Ratenkredit?
Eine pauschale Antwort gibt es nicht. Bietet eine Zahnarztpraxis oder ein Abrechnungsdienstleister eine echte zins- und gebührenfreie Ratenzahlung, kann diese für die vereinbarte Laufzeit günstiger sein als ein Bankkredit – da dieser grundsätzlich verzinst ist. Sobald aber für die Ratenzahlung Zinsen oder andere Kosten anfallen, sollte sie dagegen wie jedes Kreditangebot durchgerechnet werden – nüchtern und pragmatisch.
Ein klassischer Ratenkredit für Zahnersatz und größere Zahnarztkosten kann vor allem dann interessant werden, wenn höhere Beträge über einen längeren Zeitraum finanziert werden sollen. Oft bietet er spürbar mehr Wahlfreiheit in Sachen Ratenhöhe bzw. Laufzeit – und nicht zuletzt lassen sich Angebote unterschiedlicher Banken prüfen. Heißt, der frei gewählte Kredit ist meist die insgesamt flexiblere Option.
Aber: Sowohl, um Kredite unterschiedlicher Banken miteinander zu vergleichen, als auch, um generell Ratenkredite mit Angeboten von Zahnärzten usw. zu vergleichen, gehören dieselben Eckdaten auf den Tisch:
- Effektiver Jahreszins
- Laufzeit und Gesamtbetrag
- Etwaige Zusatzgebühren
- Bedingungen für Sondertilgungen
Zudem gilt: Nicht nur auf die Rate schauen. Eine niedrige Monatsrate kann einen völlig falschen Eindruck vermitteln, während sie in Wahrheit für deutlich höhere Gesamtkosten sorgt – längere Laufzeit, höhere Zinskosten und oft ein höherer Zinssatz.
Wie lässt sich eine Ratenzahlung beim Zahnarzt richtig prüfen?
Viele Praxen bieten Ratenzahlungen selbst oder über externe Abrechnungsdienstleister an. Das kann bequem sein, weil Rechnung und Finanzierung unmittelbar miteinander verbunden werden. Und, wie schon erwähnt, falls es eine echte Null-Prozent-Finanzierung ist, ist es mit höchster Wahrscheinlichkeit günstiger, als es jeder Bankkredit sein kann.
Aber: Vor einer Zustimmung sollten die Konditionen allerdings schriftlich vorliegen. Besonders wichtig sind dabei folgende Fragen:
- Wie lange gilt eine mögliche zinsfreie Phase?
- Welcher Zinssatz gilt danach?
- Fallen zusätzliche Gebühren oder andere Kosten an?
- Welcher Gesamtbetrag wurde nach der letzten Rate tatsächlich gezahlt?
Auch bei einer beworbenen Null-Prozent-Finanzierung ist ein Blick in den vollständigen Vertrag sinnvoll. Die Verbraucherzentralen weisen darauf hin, dass solche Finanzierungen mit zusätzlichen Verträgen oder Kosten verbunden sein können. Die große „0 %" allein reicht deshalb nicht für einen Preisvergleich.
Wann kann ein Ratenkredit die bessere Alternative sein?
Flexibilität als Vorteil
Ein frei ausgesuchter und verwendbarer Ratenkredit ist nicht an eine bestimmte Zahnarztrechnung gebunden. Das kann praktisch sein, wenn verschiedene selbst zu tragende Gesundheitskosten zusammenkommen oder mehrere Rechnungen finanziert werden müssen.
Fairer Vergleich
Für einen fairen Vergleich sollten bei unterschiedlichen Banken immer derselbe Kreditbetrag und dieselbe Laufzeit angesetzt werden. Nur dann lassen sich die Effektivzinsen sinnvoll gegenüberstellen.
Und auch, wenn es aus Sicht geringstmöglicher Kosten sinnvoll erscheinen mag, die geringstmögliche Laufzeit anzusetzen, so sollte man dennoch ein Mindestmaß an Pragmatismus an den Tag legen: Niemandem ist geholfen, wenn in einem teuren Monat die Ratenzahlung bereits wackelt. Eine etwas längere Laufzeit kann daher trotz höherer Kosten die vernünftigere Lösung sein, weil die privaten Finanzen dadurch weniger „auf Kante genäht" sind.
Welche Gesundheitskosten lassen sich grundsätzlich über einen Ratenkredit finanzieren?
Bei einem Kredit ohne Zweckbindung spielt es für die Bank grundsätzlich keine Rolle, ob das Geld für Zahnersatz oder andere private Ausgaben eingesetzt wird. Damit können beispielsweise auch größere Eigenanteile bei Hilfsmitteln oder selbst zu tragende Behandlungskosten finanziert werden.
| Gesundheitsausgabe | Mögliche selbst zu tragende Kosten |
|---|---|
| Zahnersatz | Eigenanteile für Kronen, Brücken, Implantate oder Prothesen |
| Hörgeräte | Aufpreise für bestimmte Modelle oder zusätzliche Funktionen |
| Sehhilfen | Kosten für Brillen, Spezialgläser oder Kontaktlinsen |
| Private Behandlungen | Leistungen, die nicht oder nur teilweise erstattet werden |
| Medizinische Hilfsmittel | Eigenanteile oder Mehrkosten für bestimmte Ausführungen |
| Mehrere Gesundheitsrechnungen | Verschiedene gleichzeitig oder nacheinander anfallende Eigenanteile |
Für die Finanzplanung ändert sich dadurch wenig. Zunächst sollte geklärt werden, welcher Betrag nach möglichen Erstattungen tatsächlich offenbleibt. Anschließend kann geprüft werden, ob dieser Betrag aus Eigenmitteln, über eine Ratenvereinbarung oder mit einem Kredit finanziert werden soll.
Wer mehrere Rechnungen erwartet, sollte außerdem vermeiden, nacheinander verschiedene kleine Finanzierungen abzuschließen, ohne die Gesamtbelastung im Blick zu behalten.
Welche Unterlagen werden für einen Bankkredit typischerweise benötigt?
Ein Ratenkredit für Gesundheitskosten bleibt ein normaler Verbraucherkredit. Die Bank prüft deshalb die Kreditwürdigkeit und kann dafür beispielsweise Einkommensnachweise, Kontoauszüge und Angaben zu bestehenden finanziellen Verpflichtungen verlangen.
Sinnvoll ist es, vor dem Antrag bereits Folgendes bereitzuhalten:
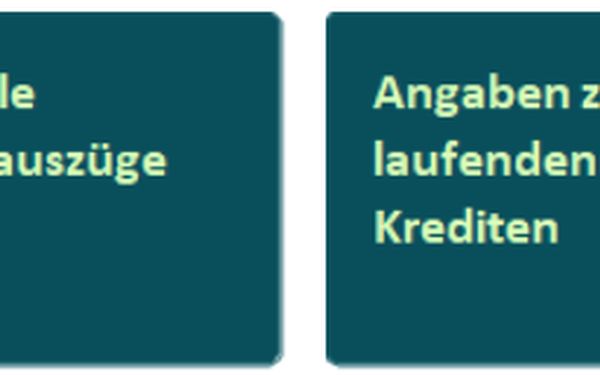
Bei einem frei verwendbaren Ratenkredit muss der Heil- und Kostenplan nicht zwingend bei jeder Bank eingereicht werden. Für die eigene Kalkulation bleibt er beim Zahnersatz trotzdem wichtig.
*Dafür genügt der Personalausweis, weil auf ihm auch die Adresse steht.
Fazit: Erst den Eigenanteil kennen, dann die Finanzierung vergleichen
Bei Zahnersatz und anderen größeren Gesundheitskosten sollte die Finanzierung erst dann gewählt werden, wenn der tatsächlich selbst zu tragende Betrag feststeht. Heil- und Kostenplan, Kostenvoranschlag oder Rechnung bilden dafür die Grundlage.
Anschließend lohnt sich ein nüchterner Vergleich zwischen Eigenmitteln, Ratenzahlung beim Anbieter und klassischem Ratenkredit. Entscheidend sind dabei nicht allein die monatlichen Raten, sondern vor allem effektiver Jahreszins, Laufzeit, Gesamtbetrag, mögliche Gebühren und die Bedingungen für Sondertilgungen.
Eine zins- und gebührenfreie Ratenzahlung kann besonders günstig sein, während ein frei verwendbarer Ratenkredit bei höheren Beträgen, mehreren Rechnungen oder längeren Laufzeiten mehr Flexibilität bieten kann. Wichtig ist in jedem Fall, die monatliche Belastung so zu wählen, dass sie auch in finanziell stärkeren Monaten nicht zur Belastungsprobe wird.
FAQ: Häufige Fragen zur Finanzierung von Zahnersatz und Gesundheitskosten
Kann Zahnersatz in Raten bezahlt werden?
Ja, viele Zahnarztpraxen oder deren Abrechnungsdienstleister bieten Ratenzahlungen an. Ob diese günstig sind, hängt von Laufzeit, Zinssatz und möglichen Zusatzkosten ab. Besonders attraktiv kann eine echte zins- und gebührenfreie Ratenzahlung sein.
Ist ein Ratenkredit für Zahnersatz zweckgebunden?
Nicht zwingend. Viele klassische Ratenkredite sind frei verwendbar und können daher sowohl für Zahnersatz als auch für andere private Gesundheitskosten eingesetzt werden. Ob ein Verwendungsnachweis erforderlich ist, hängt vom jeweiligen Kreditangebot ab.
Was sollte vor einer Finanzierung von Zahnersatz berechnet werden?
Zunächst sollte feststehen, welcher Eigenanteil nach Zuschüssen und Erstattungen tatsächlich verbleibt. Erst auf dieser Basis lässt sich sinnvoll entscheiden, welcher Betrag finanziert werden muss und welche monatliche Rate tragbar ist.
Was ist bei einer Null-Prozent-Finanzierung beim Zahnarzt zu beachten?
Auch bei einer beworbenen Null-Prozent-Finanzierung sollten die vollständigen Vertragsbedingungen geprüft werden. Wichtig ist unter anderem, ob die Zinsfreiheit für die gesamte Laufzeit gilt und ob zusätzliche Gebühren, Versicherungen oder andere Verträge hinzukommen.
Worauf kommt es beim Vergleich verschiedener Finanzierungen an?
Verglichen werden sollten mindestens der effektive Jahreszins, die Laufzeit, der insgesamt zurückzuzahlende Betrag, mögliche Zusatzgebühren und die Bedingungen für Sondertilgungen. Nur die Höhe der Monatsrate zu vergleichen, kann zu einem falschen Eindruck der tatsächlichen Kosten führen.
Dieser Artikel wurde von unserer Redaktion verfasst und mit KI-Werkzeugen recherchiert bzw. redigiert.